
In het Belastingplan 2027 is het voorstel opgenomen om het btw-tarief op sierteeltproducten vanaf 2028 te verhogen van 9% naar 21% btw.

Het kabinet heeft voorstellen gedaan voor het nieuwe box 3-stelsel, maar ook voor aanpassingen in box 1 én 2. Voor 90% van de vermogensbestanddelen geldt vanaf 2028 een vermogenswinstbelasting. Voor ondernemers is verder van belang dat onder meer het tarief in box 2 tijdelijk omlaag gaat. Daarentegen wordt het lenen bij de eigen bv in vijf jaar verlaagd naar € 100.000. Hoe zien de voorstellen eruit?

Ondernemers zijn waarschijnlijk vanaf 1 juli 2030 verplicht elektronische facturen te sturen naar andere ondernemers. Ook gaat vanaf waarschijnlijk 1 juli 2030 en 1 juli 2031 een digitale rapportageverplichting gelden. Wat weten we nu al hierover?

Heb je een oudere auto van de zaak, dan kan je aanlopen tegen de (aangekondigde) wijzigingen in de youngtimerregeling. Wat is nu de stand van zaken? En wat betekent dat dan voor jouw youngtimer?

Vanaf 2027 kan er iets wijzigen in de btw-berekening over de doorberekende motorrijtuigenbelasting (mrb) in je leasebedrag. Als de doorberekende mrb een zogenaamde doorlopende post is, hoeft de leasemaatschappij hierover geen btw te berekenen. Ook niet vanaf 2027. Dit is anders als de doorberekende mrb een zogenaamde quasi-doorlopende post is. Hoe zit dat?

In tegenstelling tot eerdere toezeggingen heeft het kabinet op Prinsjesdag 2026 geen duidelijkheid geschept over eventuele aanpassingen op het nieuwe box 3-stelsel dat vanaf 2028 gepland is. Beslissingen daarover zijn tot nader orde uitgesteld en niet verwerkt in de op Prinsjesdag gepresenteerde begroting. Inmiddels is op 29 september 2026 wel een Kamerbrief verschenen met voorstellen voor het nieuwe box 3-stelsel.
Een slim apparaat, een mobiele app, een stuk software: alles met een digitaal element moet vanaf eind 2027 veilig zijn. Dat regelt de Cyber Resilience Act (CRA), een Europese verordening die in het Nederlands Verordening cyberweerbaarheid heet. Anders dan bij de Cyberbeveiligingswet maakt de omvang van je bedrijf hier niet uit. Ook als zzp'er of klein bedrijf kun je er dus mee te maken krijgen.
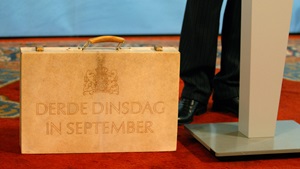
Op Prinsjesdag heeft het kabinet diverse plannen gepresenteerd. In deze bijdrage wordt kort stil gestaan bij een aantal voornemens van het kabinet op het terrein van arbeid en inkomen.
Je kunt je personeel vaste kostenvergoedingen geven. Het liefst doe je dit onbelast of fiscaal zo aantrekkelijk als mogelijk. Wat zijn de aandachtspunten hierbij?

Het plan was om per 1 januari 2027 alle compensatieregelingen voor transitievergoedingen af te schaffen. Dit is uitgesteld tot 1 januari 2028.

Krijgt jouw personeel korting op producten uit jouw bedrijf? Dan geldt daar nu nog een vrijstelling voor in de loonbelasting. In de belastingplannen voor 2027 is echter opgenomen dat deze vrijstelling met ingang van 2027 vervalt.

De overdrachtsbelasting kent momenteel drie tarieven en een aantal vrijstellingen. In de Prinsjesdagstukken is opgenomen dat het tarief voor niet-hoofdverblijf woningen volgend jaar omlaag gaat van 8 naar 7%.

De Belastingdienst heeft antwoord gegeven op de vraag hoe je het werkelijke rendement in box 3 berekent als je een schenking onder schuldigerkenning doet en deze weer herroept.
Rijdt een werknemer in een auto van de zaak ook privé? Dan geldt een bijtelling privégebruik. Die geldt ook als de werknemer gedurende het jaar wisselt naar een auto waarmee hij niet privé rijdt of andersom. Het kabinet is niet van plan deze regeling aan te passen.

De belastingplannen voor 2027 zijn bekend. Het box 2 tarief blijft (vooralsnog) in 2027 gelijk aan 2026. Het is raadzaam om naar de planning van je dividenden te kijken. Misschien volgt daar wel uit dat dividend uitkeren in 2026 nog verstandig is.

Een werkgever kan het UWV om een herbeoordeling van de mate van arbeidsongeschiktheid van een (ex-)werknemer op grond van de Wet WIA vragen.

Wanneer je een lijfrente afkoopt, betaal je over de uitkering in principe belasting én revisierente. Als sprake is van langdurige arbeidsongeschiktheid is, onder voorwaarden, echter geen revisierente verschuldigd. De Belastingdienst heeft deze uitzondering nader toegelicht.

Een bv die te laat de aangifte Vpb 2022 indiende, kreeg van een rechtbank een lagere boete, onder meer omdat de bv vergelijkbaar was met een eenmanszaak. Wat speelde in deze zaak?
What tax proposals for entrepreneurs did the Dutch Government announce on Prince’s Day 2026? We have listed ten key proposals for you.

Welke belangrijke fiscale voorstellen voor ondernemers kwamen op Prinsjesdag 2026 uit het koffertje van minister Heinen van Financiën? Wij zetten tien belangrijke wijzigingen voor je op een rij.
Beter beveiligd raken tegen cyberdreigingen kost geld. Je kan hierbij denken aan bijvoorbeeld nieuwe software, een wachtwoordmanager, een training voor je medewerkers. Die investering hoef je niet meer alleen te dragen. Van 7 september tot en met 30 november 2026 kun je subsidie aanvragen via de regeling 'Mijn Cyberweerbare Zaak'. Hieronder lees je hoe dat werkt.

Ondernemers kunnen vanaf 1 oktober 2025 een nieuwe subsidie aanvragen voor onderzoek naar zogenaamde energiehubs (EHUB’s). Met behulp van EHUB’s kan netcongestie worden tegengegaan en kan het bestaande elektriciteitsnet beter worden benut.

Voor de kosten van huisvesting kunnen werkgevers nu nog maximaal 25% van het brutominimumloon inhouden op het minimumloon van een werknemer. De minister wil deze inhoudingsmogelijkheid vanaf 1 juli 2028 afschaffen.
Het kabinet wil met de Zelfstandigenwet zorgen voor meer rust en duidelijkheid voor zelfstandigen en opdrachtgevers. Het streven is om deze wet op 1 januari 2028 in werking te laten treden.
Eind augustus zijn diverse voorstellen ter vereenvoudiging van de uitvoering van de WIA naar de Tweede Kamer gezonden. Het wetsvoorstel hiervoor bevat maatregelen die de uitvoerbaarheid, uitlegbaarheid en betaalbaarheid van het ziekte- en arbeidsongeschiktheidsstelsel moeten verbeteren.

Je werknemer beschadigt zijn kleding tijdens het werk. Kun je dat als werkgever onbelast vergoeden?
Een werkgever die te maken heeft met een onder bewind gestelde werknemer is verplicht om het loon niet aan de werknemer zelf maar aan diens bewindvoerder te betalen. Betaalt de werkgever toch aan de werknemer dan bestaat het risico dat hij nog een keer moet betalen, maar dan aan de bewindvoerder. Hoe kun je dit als werkgever voorkomen?
Het gebeurt in de praktijk regelmatig dat een werkgever een werknemer een lening verstrekt voor de aanschaf van bepaalde zaken zoals een auto. Dit is niet zonder risico, zo blijkt ook uit een recente uitspraak van een gerechtshof. Een dergelijke lening kan namelijk aangemerkt worden als een overeenkomst van consumentenkrediet. Is dat het geval dan gelden voor de werkgever verplichtingen in zijn rol als kredietverstrekker. Voldoet de werkgever daar niet aan, dan bestaat het risico dat hij de lening niet kan terugvorderen.
Een werknemer die al vanaf 2017 20 uur per week werkte, kreeg in 2026 toch een transitievergoeding op basis van een 40-urige werkweek. Hoe zit dat?
Kun je zonder loonbelasting in te houden een laadpaal plaatsen bij de woning van een werknemer of daar een vergoeding voor geven? Ja, dat kan onder bepaalde voorwaarden. Welke zijn dat?